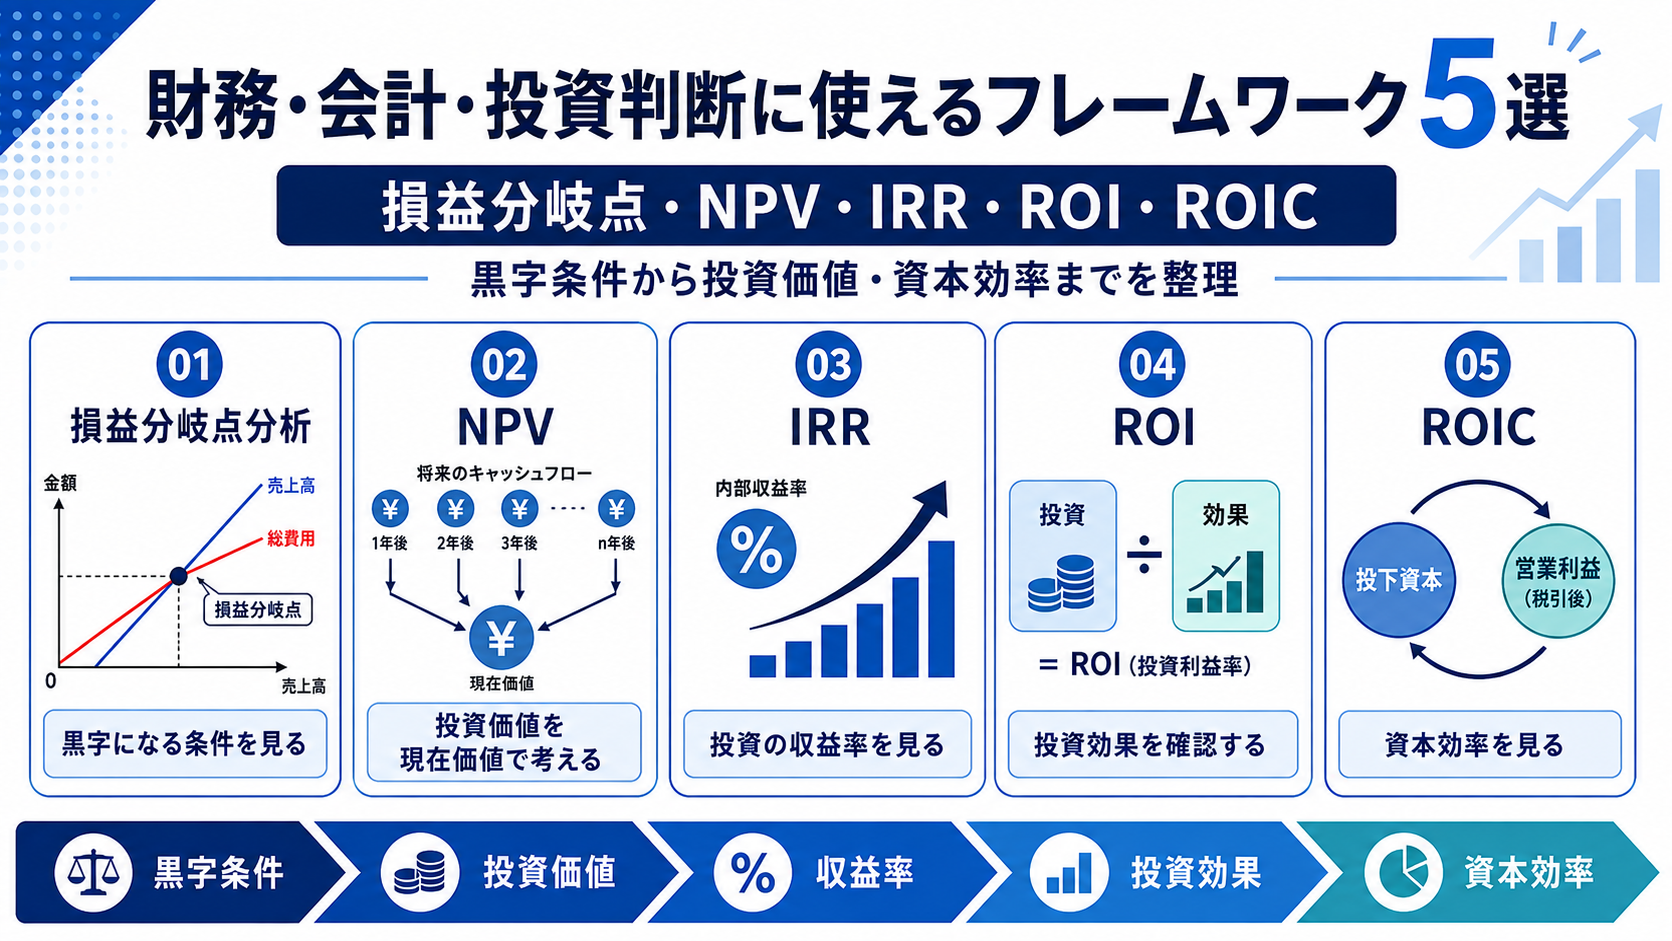
財務・会計・投資判断では、「利益が出る売上水準はどこか」「投資案件に価値があるか」「収益率は十分か」「投資に対してどれだけ成果が出たか」「事業全体で資本を効率よく使えているか」など、目的によって見るべき指標が変わります。
この記事では、代表的な5つの考え方として、損益分岐点分析、NPV、IRR、ROI、ROICを取り上げます。
財務では「利益が出るか」だけで考えない
同じ1,000万円の利益でも、1年後に得られるのか10年後に得られるのかで価値は異なります。また、100万円投資して20万円利益が出る案件と、1億円投資して500万円利益が出る案件では、投資効率が違います。
そのため、財務では次の観点を分けて考えます。
- どれだけ売れば黒字か
- いつお金が入るか
- どれだけ投資するか
- 投資に対してどれだけ成果が出るか
- 資本をどれだけ効率よく使っているか
財務・会計・投資判断に使える5つのフレームワーク
1. 損益分岐点分析|どこから黒字になるかを見る
損益分岐点分析は、売上高と費用が等しくなり、利益がゼロになるポイントを確認する方法です。
費用は大きく固定費と変動費に分けます。固定費は家賃、人件費、設備費、システム利用料など、販売量に関係なく発生しやすい費用です。変動費は原材料費、梱包費、販売手数料、運送費など、販売量に応じて増減します。
たとえば販売価格10,000円、1個あたり変動費6,000円、固定費400万円なら、1個あたり4,000円が固定費回収に使われます。400万円÷4,000円=1,000個なので、約1,000個が損益分岐点です。
向いている場面:新商品、新規事業、店舗運営、設備導入、価格設定、販売目標設定。
2. NPV|将来のお金を現在価値で評価する
NPV(Net Present Value、正味現在価値)は、将来得られるキャッシュフローを現在価値に割り引き、初期投資額などを差し引いて、投資がどれだけ価値を生むかを見る方法です。
考え方は、将来キャッシュフローの現在価値 − 初期投資です。一般にNPVがプラスなら、設定した割引率を前提として価値を生む投資と考えます。
割引率には資金調達コスト、事業リスク、期待収益率などが関係するため、「NPVがプラス」という結果だけでなく、どの前提で計算したかを見る必要があります。
向いている場面:設備投資、新規事業、M&A、大型開発、長期プロジェクト、複数投資案の比較。
3. IRR|投資案件の収益率を見る
IRR(Internal Rate of Return、内部収益率)は、NPVがゼロになる割引率を求め、その投資案件がどの程度の収益率を持つかを見る指標です。
たとえば社内の投資基準が8%で、案件のIRRが12%なら基準を上回ります。一方、IRRが5%なら基準を下回る可能性があります。
NPVが「価値の金額」、IRRが「収益率」を見る点が大きな違いです。小さな投資で高いIRRが出る案件と、大型投資で大きなNPVを生む案件では評価が異なることがあるため、重要案件では両方を確認します。
4. ROI|投資に対してどれだけ成果が出たかを見る
ROI(Return on Investment)は、特定の投資に対してどれだけ利益や成果が得られたかを割合で見る指標です。
基本的には、利益 ÷ 投資額という考え方です。たとえば100万円投資して20万円の利益が得られたなら、ROIは20%です。
広告、研修、IT導入、業務改善など、施策単位の投資対効果をシンプルに比較しやすい一方、期間や利益の定義をそろえないと比較が歪みます。
5. ROIC|事業全体の資本効率を見る
ROIC(Return on Invested Capital、投下資本利益率)は、事業に投じられた資本に対して、どれだけ効率よく利益を生み出しているかを見る指標です。
利益額だけでは、資本を効率よく使えているかは分かりません。1億円の利益でも、1億円の投下資本で得たのか、100億円の投下資本で得たのかでは意味が異なります。
ROIが個別施策に使われやすいのに対し、ROICは企業や事業単位で資本効率を評価し、経営資源配分や事業ポートフォリオを検討するときに使われます。
5つの違い
| 指標 | 主な問い | 主な用途 |
|---|---|---|
| 損益分岐点 | どこから黒字になるか | 採算構造 |
| NPV | 投資がいくら価値を生むか | 長期投資価値 |
| IRR | 投資の収益率は何%か | 投資案件比較 |
| ROI | 投資に対してどれだけ成果が出たか | 施策評価 |
| ROIC | 資本をどれだけ効率よく使っているか | 事業・企業評価 |
組み合わせるならこの順番
新規事業や設備投資なら、次のように考えると整理しやすくなります。
- 損益分岐点分析で必要な売上規模を確認する
- NPVで複数年の投資価値を確認する
- IRRで収益率も評価する
- 実施後は個別施策のROIを確認する
- 事業全体ではROICで資本効率を見る
採算構造 → 投資価値 → 収益率 → 施策成果 → 資本効率という流れで考えると、5つの役割を混同しにくくなります。
財務・投資判断でよくある失敗
利益額だけを見る
利益額が大きくても、そのために巨額の投資が必要なら効率は高くないかもしれません。投資額や資本効率も確認します。
将来のお金をそのまま足す
5年後、10年後のキャッシュフローを単純合計すると時間価値が考慮されません。長期投資ではNPVなどを使います。
IRRだけで決める
IRRが高くても、投資規模、NPV、リスク、投資期間、戦略的重要性によって判断は変わります。数字を一つだけで見ないことが重要です。
前提条件を確認しない
販売数量、販売価格、原材料価格、成長率、割引率など、多くの仮定に基づいて計算されています。数字そのものより、どの前提で算出したかを確認します。
将来予測を一点で決めつける
新規事業や長期投資では不確実性があります。強気・標準・弱気など複数シナリオで確認すると、どの条件で判断が変わるかを把握しやすくなります。
まとめ
- 黒字になる条件を見るなら損益分岐点分析
- 将来を含めた投資価値を見るならNPV
- 投資収益率を見るならIRR
- 個別投資の効果を見るならROI
- 事業全体の資本効率を見るならROIC
財務では、いくら投資するか → いつ回収できるか → どれだけ価値が増えるか → どれだけ効率よく資本を使えるかまで考えることで、数字を意思決定に使える判断材料へ変えられます。